
Som de fleste boligejere, og læsere af det sidste nyhedsbrev, nok har bemærket, så er renterne steget betydeligt i år, og særligt de seneste måneder er stigningen taget til. De korte renter er steget mellem 0,8 og 1,1 procentpoint indtil videre i år, mens de lange renter er steget mellem 0,5 og 0,6 procentpoint. Men hvorfor stiger både de korte og de lange renter nu? Og hvad skal der til, før de falder igen? Det ser vi nærmere på i denne analyse.
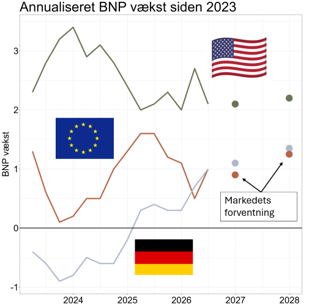
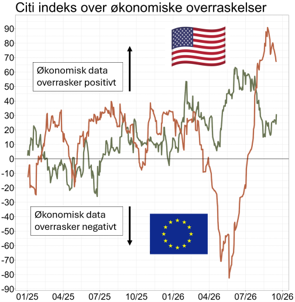
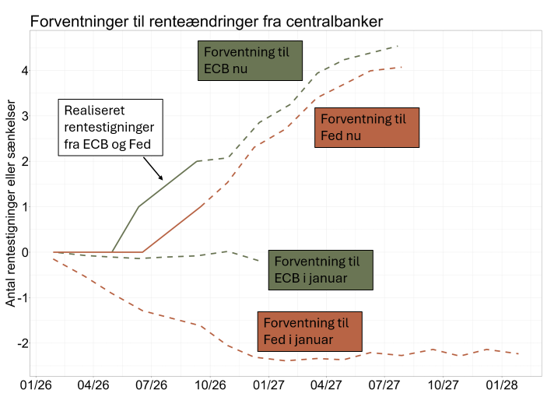
I januar i år var der udsigt til en pæn BNP-vækst i USA og i eurozonen det kommende år, makroøkonomisk data var bedre end ventet, og inflationen havde kurs mod centralbankernes målsætning. Arbejdsløsheden var historisk lav i eurozonen, men stigende i USA. For den europæiske centralbank, ECB, betød det scenarie udsigt til et stille og roligt 2026, hvor ECB kunne sidde på hænderne uden renteændringer. I USA betød den stigende arbejdsløshed, at centralbanken, Fed, ifølge markedet, ville sænke renten to gange og dermed følge op på 2025’s tre rentesænkelser.
Iran-krigen vendte dog op og ned på udsigten til et stille og roligt 2026. Kraftigt stigende energipriser sendte inflationen op endnu engang, samtidigt med, at den økonomiske vækst, godt hjulpet af AI-investeringsbølgen, ikke lod sig synderligt mærke af Iran-krigen og dens konsekvenser. Fed sænkede ikke renten i foråret og over sommeren, som markedet ellers forventede i starten af året, men hævede renten onsdag den 16. september. ECB hævede renten i juni og dernæst for nogle uger siden.
Kilde: FMM/Bloomberg.
Med fortsat pæn økonomisk vækst og begrænset udsigt til en ende på Iran-krigen, og dermed fortsat høje energipriser og inflation, forventer markedet, at centralbankerne vil fortsætte med rentestigningerne. På nuværende tidspunkt forventes Fed og ECB begge at hæve renten yderligere med 0,75 procentpoint det kommende år. Den udvikling betyder højere korte renter, der blandt andet rammer boligejere med eksempelvis F-kort, FlexKort eller diverse prioritetslån. Det rammer også afkastet på obligationsmarkederne, da kurserne falder ved stigende renter.
 Kilde: FMM/Bloomberg
Kursskifte får de lange renter til at stige
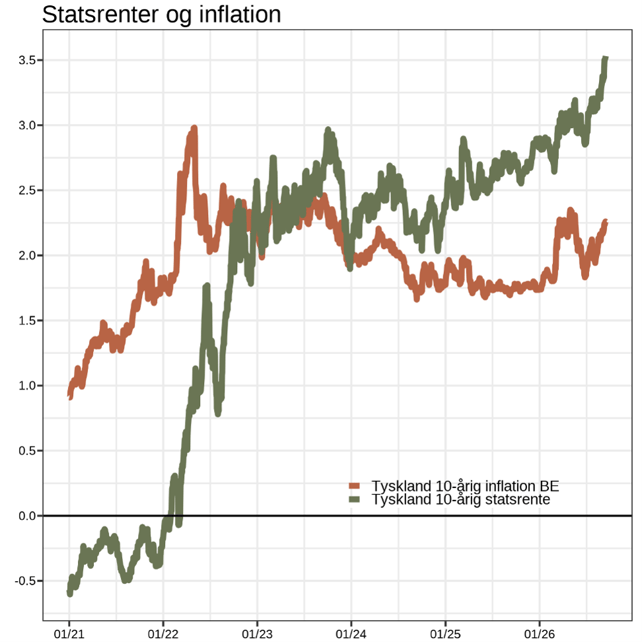
Mens bevægelserne i de korte renter har oplagte årsager, så diskuteres årsagen til stigende lange renter flittigt. Et væld af drivkræfter påpeges, heriblandt stigende statslig gældsætning i stort set alle udviklede lande, finansiering af en historisk stor AI-investeringsbølge og bekymring om Feds uafhængighed.
Kilde: FMM/Bloomberg
Niveauet for lange renter kan groft sagt beskrives som det forventede niveau af korte renter frem i tid, da man i stedet for at købe for eksempel en 10-årig statsobligation kan købe en ny 1-årig statsobligation hvert år i 10 år. Andre faktorer påvirker også niveauet af lange renter, men stigende korte renter sætter sig typisk også i de lange renter. Den simple forklaring på, at de lange renter er steget i år, er derfor, at centralbankerne i 2026 er gået fra enten at sidde på hænderne eller sænke renterne, til at hæve renterne og varsle gentagne yderligere rentestigninger grundet udviklingen i inflation og vækst. Det hæver de korte renter og dermed de lange renter også.
Andre faktorer påvirker også niveauet for de lange renter. Efter en årelang periode med lav inflation og lave renter, hvor centralbankerne opkøbte gæld og investeringsmulighederne var begrænset i forhold til niveauet af opsparinger, så er situationen nu drastisk anderledes.
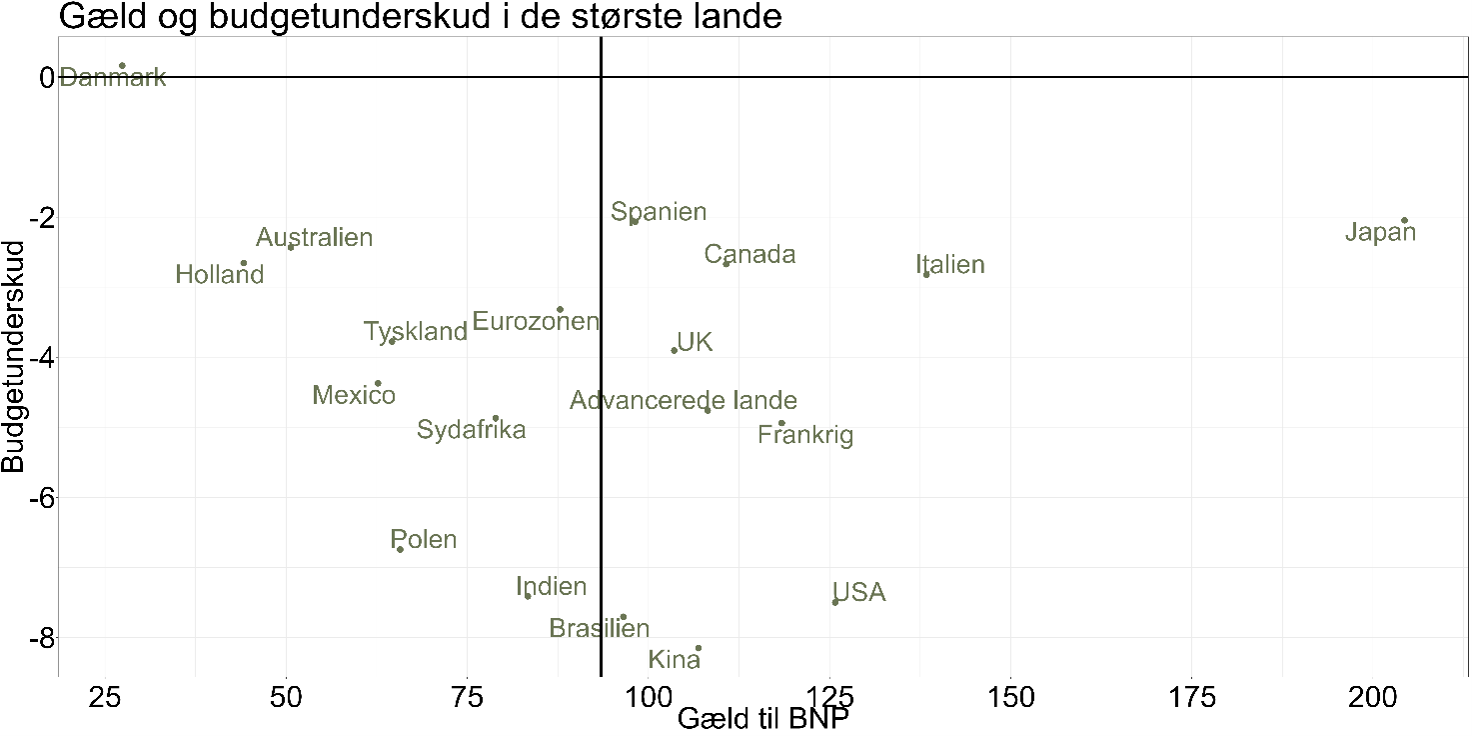
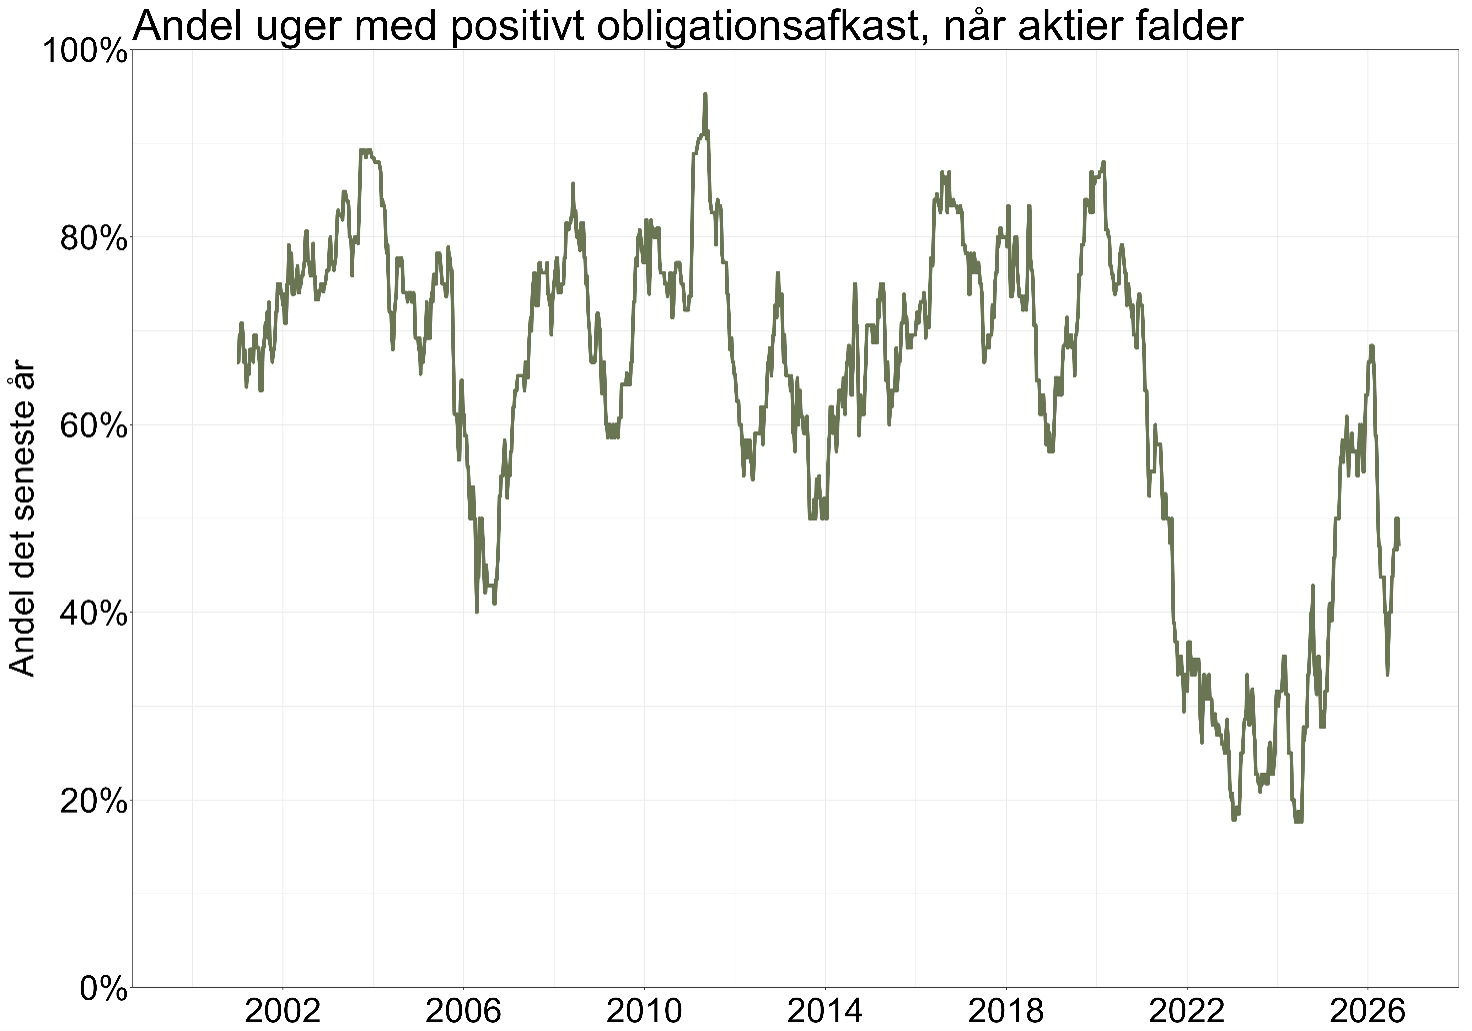
Virksomheders efterspørgsel efter kapital til brug til investeringer med høje forventet afkast er stærkt stigende, og bliver ikke modsvaret af en større mængde kapital til rådighed. Samtidigt betyder tårnhøje statslige budgetunderskud et stort behov for udstedelse af statsobligationer. Begge dele presser de globale renter op. De seneste års i højere grad positive sammenhæng mellem aktie- og obligationsbevægelser, hvor kurserne på begge falder samtidigt, mindsker interessen for risikofrie obligationer i en portefølje. Det bidrager også til højere renter.
 Kilde: FMM/Bloomberg
 Kilde: FMM/Bloomberg
Disclaimer
Materialet er udarbejdet til brug for orientering samt informering og skal aldrig betragtes som en opfordring om, eller anbefaling til, at købe eller sælge aktier, værdipapirer eller lignende. De nævnte oplysninger skal ej heller betragtes som anbefalinger eller rådgivning af juridisk, regnskabsmæssig eller skattemæssig karakter. Marselis kan aldrig holdes ansvarlig for tab forårsaget af investorers dispositioner – eller mangel på samme – på baggrund af oplysninger i materialet. Investorer gøres opmærksomme på, at investering kan være forbundet med risiko for tab, som ikke på forhånd kan fastlægges, ligesom tidligere afkast og kursudvikling aldrig kan anvendes som en pålidelig indikator for fremtidige afkast og kursudvikling.